Sur 5 ans, une voiture électrique à 40 000 € devient plus rentable qu’une thermique à 30 000 €, mais uniquement si vous pilotez activement vos dépenses comme un véritable investissement.
- Le coût à l’usage (énergie, entretien) est un avantage majeur pour l’électrique, mais il peut être anéanti par une mauvaise stratégie de recharge.
- La décote est le principal risque financier de l’électrique, mais elle varie énormément selon la marque et le modèle choisis.
- L’optimisation des aides (bonus, primes, sur-primes ZFE) est un levier décisif qui peut représenter jusqu’à 30% du prix d’achat du véhicule.
Recommandation : Ne vous fiez pas au seul prix d’achat. Calculez votre Coût Total de Possession (TCO) personnel en intégrant tous les paramètres de cet article avant de prendre votre décision.
L’équation semble simple, presque binaire. D’un côté, une voiture à essence, familière, accessible à 30 000 €. De l’autre, son homologue électrique, promise à un avenir radieux, mais affichée à 40 000 €. Pour un ménage qui surveille son budget, le choix paraît scellé d’avance. Le surcoût de 10 000 € à l’achat semble être un fossé infranchissable, une barrière psychologique et financière que les promesses d’économies à la pompe peinent à compenser.
Pourtant, cette vision ne fait qu’effleurer la surface. Les discussions se concentrent souvent sur une poignée de variables : le bonus écologique, le prix du kWh face à celui de l’essence, et le coût d’entretien réduit. Ces éléments sont certes cruciaux, mais ils ne sont que les pièces d’un puzzle bien plus vaste et complexe. Se limiter à ce calcul, c’est comme juger de la valeur d’une maison en ne regardant que le montant du loyer, en ignorant la taxe foncière, les travaux à venir ou son potentiel de revente.
Et si la véritable clé n’était pas de comparer passivement deux fiches techniques, mais de considérer l’achat d’une voiture comme un arbitrage financier ? La rentabilité d’un véhicule électrique n’est pas une donnée fixe, mais le fruit d’une stratégie active. Chaque poste de dépense – décote, recharge, assurance, fiscalité – est un levier que vous pouvez actionner pour faire pencher la balance en votre faveur. À l’inverse, ignorer ces leviers, c’est prendre le risque de voir les économies promises s’évaporer, transformant un bon investissement potentiel en un piège de coûts cachés.
Cet article vous propose de dépasser le simple comparatif. Nous allons décortiquer, poste par poste, les mécanismes financiers qui régissent le coût réel d’un véhicule sur cinq ans. Vous découvrirez comment transformer les dépenses en opportunités et comment construire une vision patrimoniale de votre mobilité, pour que votre prochain choix automobile soit le plus éclairé et, surtout, le plus rentable pour vous.
Pour vous guider dans cette analyse financière approfondie, nous aborderons les aspects cruciaux qui déterminent le coût réel de votre véhicule. Ce sommaire vous donne un aperçu des leviers et des points de vigilance que nous allons examiner en détail.
Sommaire : Le coût réel d’une voiture électrique face à une essence
- Décote des VE : pourquoi les premiers modèles perdent-ils plus de valeur que prévu ?
- Heures Creuses et Tempo : comment diviser par 3 votre coût au 100 km par rapport à l’essence ?
- Assurer une électrique : pourquoi les primes sont-elles parfois plus élevées malgré les aides ?
- Freins, vidanges, courroies : la liste des factures que vous ne paierez plus jamais en électrique
- Bonus écologique et prime à la conversion : comment ne pas rater les plafonds de revenus ?
- Famille nombreuse : comment récupérer jusqu’à 3000 € de malus après l’immatriculation ?
- Prime à la conversion ZFE : comment cumuler les aides locales et nationales pour changer d’auto ?
- Abonnement automobile vs Achat : est-il plus rentable de louer sa voiture comme on loue Netflix ?
Décote des VE : pourquoi les premiers modèles perdent-ils plus de valeur que prévu ?
La décote est le poste de coût le plus insidieux et le plus impactant dans le bilan financier d’un véhicule. C’est la perte de valeur silencieuse de votre « patrimoine roulant ». Pour les véhicules électriques (VE), ce facteur est particulièrement volatil. Si les modèles les plus récents montrent une meilleure tenue, les premières générations ont subi une dépréciation accélérée. En effet, l’évolution technologique rapide, notamment sur l’autonomie des batteries, a rendu les anciens modèles moins désirables sur le marché de l’occasion.
Contrairement aux idées reçues, tous les VE ne sont pas égaux face à ce phénomène. Une analyse du marché de l’occasion montre une décote de 30 à 50% après 3 ans pour de nombreux modèles généralistes. Cependant, cette moyenne cache d’importantes disparités qui révèlent l’importance du choix stratégique initial. La solidité de l’image de marque, la fiabilité perçue de la technologie de batterie et la qualité de l’écosystème (comme les réseaux de recharge propriétaires) sont des facteurs déterminants.
Ce graphique illustre parfaitement la divergence des trajectoires de valeur. Une gestion patrimoniale avisée de son véhicule commence donc dès le choix du modèle, en arbitrant entre le prix d’achat et sa capacité à conserver de la valeur sur le long terme.
Étude de Cas : La résistance de la valeur chez Tesla
La Tesla Model 3 se distingue nettement sur le marché de l’occasion. Selon une analyse de l’évolution du marché de l’occasion électrique, elle ne perd qu’environ 10% de sa valeur après trois ans dans certaines configurations. En comparaison, des modèles intermédiaires comme la Peugeot e-208 ou la Volkswagen ID.3 peuvent voir leur valeur chuter de 35 à 50% sur la même période. Cette performance s’explique par la force de la marque Tesla, la confiance dans sa technologie de batterie et l’avantage compétitif de son réseau de Superchargeurs exclusif.
Heures Creuses et Tempo : comment diviser par 3 votre coût au 100 km par rapport à l’essence ?
Si la décote est le principal risque, le coût de l’énergie est le levier d’économies le plus puissant de la voiture électrique. Cependant, ce levier ne s’actionne pas automatiquement. Sa pleine efficacité dépend d’une stratégie de recharge domestique intelligente. Recharger son véhicule exclusivement sur des bornes publiques rapides peut, dans certains cas, ramener le coût énergétique au niveau, voire au-dessus, de celui d’un véhicule thermique équivalent. La rentabilité se construit donc à la maison.
L’installation d’une borne de recharge à domicile est l’investissement initial qui débloque tout le potentiel d’économies. Elle permet de profiter pleinement des tarifs électriques préférentiels, comme les offres « Heures Creuses » ou « Tempo ». En programmant la recharge durant les périodes où l’électricité est la moins chère, le coût pour parcourir 100 km peut devenir jusqu’à 78% inférieur à celui de l’essence. Pour un conducteur moyen, l’impact est considérable, représentant potentiellement près de 900€ d’économie par an pour un conducteur parcourant 15 000 km, simplement en rechargeant à domicile.
Le tableau suivant illustre l’impact direct du type de tarif électrique sur votre budget automobile. Il met en évidence que le choix de votre contrat d’électricité est aussi important que le choix de votre voiture pour optimiser vos dépenses.
| Type de tarif | Prix kWh | Coût 100 km | Économie vs essence |
|---|---|---|---|
| Tarif de base | 0,22€ | 3,74€ | -62% |
| Heures Creuses | 0,13€ | 2,21€ | -78% |
| Essence (5,5L/100km) | 1,80€/L | 9,90€ | Référence |
Plan d’action pour maîtriser votre budget énergétique :
- Analyser vos habitudes de conduite : Listez vos trajets hebdomadaires (domicile-travail, loisirs) pour évaluer votre besoin réel en kilomètres et identifier les moments où le véhicule est stationné et disponible pour la recharge.
- Auditer votre contrat d’électricité : Contactez votre fournisseur d’énergie pour comparer le coût de votre abonnement actuel avec les offres Heures Creuses, Tempo ou spécifiques aux VE. Calculez le seuil de rentabilité.
- Évaluer l’investissement d’une borne : Demandez des devis pour l’installation d’une borne de recharge à domicile. Intégrez le crédit d’impôt et les aides locales pour calculer l’amortissement de cet équipement.
- Identifier les points de recharge gratuits ou à bas coût : Cartographiez les bornes disponibles sur votre lieu de travail, dans les supermarchés ou les parkings publics offrant des tarifs avantageux pour compléter votre stratégie de recharge.
- Planifier l’intégration : Mettez en place un plan pour automatiser la recharge pendant les heures creuses via l’application de votre véhicule ou de votre borne, afin de garantir des économies systématiques sans effort.
Assurer une électrique : pourquoi les primes sont-elles parfois plus élevées malgré les aides ?
Le poste de l’assurance automobile est un terrain de paradoxes pour les véhicules électriques. D’un côté, les statistiques montrent que les conducteurs de VE ont tendance à être plus prudents, et les systèmes d’aide à la conduite avancés réduisent la fréquence des sinistres. Cela devrait logiquement se traduire par des primes plus basses. D’ailleurs, de nombreuses compagnies proposent des réductions, et en moyenne, l’assurance d’un véhicule électrique peut coûter jusqu’à 10% moins cher que celle d’un modèle thermique équivalent.
Cependant, le titre de cette section évoque une réalité parfois différente. Pourquoi certains conducteurs se voient-ils proposer des primes plus élevées ? La réponse se trouve dans le coût de réparation. En cas d’accident, la technologie embarquée, les capteurs et surtout la batterie haute tension peuvent engendrer des factures de réparation très élevées. Une batterie endommagée, même légèrement, peut nécessiter un remplacement complet, une opération coûtant plusieurs milliers d’euros. Les assureurs, pour couvrir ce risque, peuvent donc majorer les primes sur certaines garanties, notamment la « tous risques ».
Il est toutefois important de nuancer cette perception. Les données récentes montrent que l’écart se resserre. Comme le souligne une étude de Mitchell Data, la différence n’est pas toujours aussi spectaculaire qu’on le croit :
Les VE non-Tesla ont des coûts de réparation moyens de 4 474 $, seulement 269 $ de plus que les véhicules thermiques.
– Mitchell Data, Étude sur les coûts de réparation
L’arbitrage financier se situe donc dans le choix des garanties. Il est crucial de comparer les offres en s’assurant que la batterie est bien couverte en cas de dommage, mais aussi de vérifier les clauses spécifiques liées à l’assistance en cas de panne de batterie (« panne sèche » électrique), qui n’est pas toujours incluse par défaut. Une prime légèrement plus élevée mais avec une couverture complète de la batterie peut s’avérer un meilleur calcul à long terme qu’une offre d’appel moins chère mais mal adaptée aux spécificités du VE.
Freins, vidanges, courroies : la liste des factures que vous ne paierez plus jamais en électrique
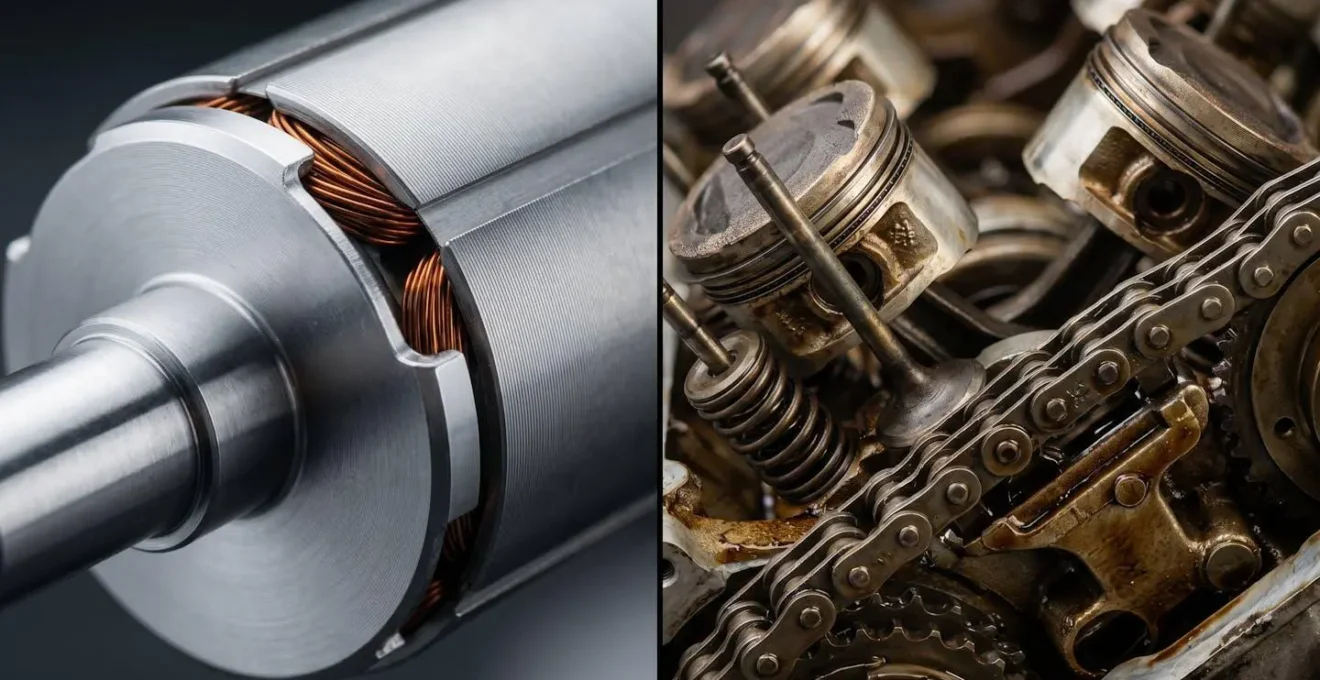
L’entretien est l’un des avantages les plus concrets et immédiats du passage à l’électrique. Un moteur thermique est une mécanique complexe composée de centaines de pièces en mouvement, nécessitant une lubrification constante et un remplacement régulier de nombreux consommables. Un moteur électrique, en comparaison, est d’une simplicité mécanique désarmante. Cette différence fondamentale se traduit directement sur la facture d’entretien.
Globalement, des études montrent que le coût d’entretien des véhicules électriques est jusqu’à 4 fois moins élevé que celui des véhicules thermiques. Cette économie massive ne vient pas de petites optimisations, mais de la suppression pure et simple de postes de dépenses récurrents et coûteux. La vidange d’huile moteur, les changements de filtres (huile, air, carburant) ou encore le remplacement de la courroie de distribution disparaissent complètement du carnet d’entretien. L’image ci-dessous illustre visuellement cette simplification radicale.
Au-delà du moteur, une autre source d’économies provient du système de freinage régénératif. En convertissant l’énergie cinétique en électricité pour recharger la batterie lors des décélérations, ce système sollicite beaucoup moins les freins mécaniques (plaquettes et disques). L’usure de ces composants peut être réduite jusqu’à 70%, espaçant considérablement leur remplacement. Voici une liste non exhaustive des factures qui appartiendront au passé :
- Vidanges d’huile moteur : Une économie annuelle estimée entre 150 et 200 €.
- Remplacement des filtres à huile, à air et à carburant : Plusieurs dizaines d’euros économisés à chaque révision.
- Changement de la courroie de distribution : Une économie majeure de 600 à 1 000 € tous les 100 000 à 150 000 km.
- Remplacement de l’embrayage ou entretien de la boîte de vitesses complexe : Plusieurs centaines, voire milliers d’euros économisés sur la durée de vie du véhicule.
- Changement du pot d’échappement : Une pièce coûteuse sujette à la corrosion qui n’existe tout simplement pas sur un VE.
Bonus écologique et prime à la conversion : comment ne pas rater les plafonds de revenus ?
Les aides gouvernementales sont un pilier central de l’équilibre financier lors de l’achat d’un véhicule électrique neuf. Le bonus écologique et la prime à la conversion peuvent considérablement réduire le surcoût initial par rapport à un modèle thermique. Cependant, l’accès à ces aides et leur montant sont conditionnés par des critères stricts qu’il est impératif de maîtriser pour ne pas avoir de mauvaises surprises. Le principal écueil réside dans les plafonds de revenus et le prix du véhicule.
Pour le bonus écologique, le montant de l’aide dépend directement de votre Revenu Fiscal de Référence (RFR) par part. Les ménages les plus modestes bénéficient d’un bonus majoré. Il est donc crucial de se référer à son dernier avis d’imposition pour vérifier son éligibilité au montant maximal. Une erreur d’anticipation sur ce point peut réduire l’aide attendue de plusieurs milliers d’euros. De plus, le bonus n’est applicable que pour les véhicules dont le prix d’achat, options incluses, ne dépasse pas 47 000 €. Une option de trop peut vous faire basculer au-dessus du seuil et vous faire perdre l’intégralité du bonus.
La prime à la conversion, quant à elle, est conditionnée à la mise au rebut d’un ancien véhicule (Crit’Air 3 ou plus ancien) et est également modulée selon vos revenus. Le défi consiste souvent à s’assurer que l’on remplit toutes les conditions et à bien orchestrer les demandes. Il est essentiel de vérifier les critères d’âge et de détention du véhicule à mettre au rebut. Une stratégie d’optimisation peut consister à négocier avec le concessionnaire pour que certaines options soient facturées comme des accessoires montés après l’immatriculation, afin de maintenir le prix facial de la voiture sous le seuil fatidique des 47 000 €.
Famille nombreuse : comment récupérer jusqu’à 3000 € de malus après l’immatriculation ?
Dans notre comparatif, il est important de ne pas seulement considérer les coûts de l’électrique, mais aussi les coûts spécifiques au thermique, comme le malus écologique. Ce malus, qui taxe les véhicules les plus émetteurs de CO2, peut ajouter plusieurs milliers d’euros au prix d’achat d’un véhicule essence ou diesel, notamment les SUV et les monospaces familiaux. Cependant, il existe un dispositif souvent méconnu qui permet aux familles nombreuses d’atténuer, voire d’annuler, cette charge financière.
Les familles ayant au moins trois enfants à charge peuvent en effet bénéficier d’un remboursement d’une partie du malus écologique payé lors de l’immatriculation. Cette mesure vise à ne pas pénaliser les foyers qui n’ont d’autre choix que d’opter pour un véhicule plus grand, et donc souvent plus polluant. Le remboursement correspond à une réduction de 20 g/km de CO2 par enfant à charge, et ce, pour un seul véhicule de 5 places et plus par foyer. Dans certains cas, les familles nombreuses peuvent récupérer jusqu’à 3 000€, une somme non négligeable dans le budget global.
La démarche n’est cependant pas automatique. Il s’agit d’un remboursement à demander *après* avoir payé l’intégralité du malus. La procédure doit être engagée rapidement et rigoureusement :
- Paiement du malus : La première étape est de s’acquitter du malus écologique lors de la demande de carte grise. Il est impossible d’en être exempté au préalable.
- Rassemblement des pièces : Constituez un dossier solide incluant la carte grise du véhicule, une copie du livret de famille (ou tout autre justificatif), et votre dernier avis d’imposition.
- Dépôt de la demande : La demande de remboursement doit être déposée auprès du centre des impôts compétent via un formulaire spécifique, généralement dans un délai strict après l’immatriculation.
- Suivi du dossier : Il est conseillé de suivre l’avancement de sa demande pour s’assurer de sa bonne prise en compte et du virement du remboursement.
Prime à la conversion ZFE : comment cumuler les aides locales et nationales pour changer d’auto ?
L’un des leviers financiers les plus puissants, et pourtant l’un des plus complexes, est le cumul des aides locales avec les dispositifs nationaux. Pour les habitants des métropoles ayant mis en place une Zone à Faibles Émissions (ZFE), le changement de véhicule peut s’accompagner d’une « surprime ZFE » de l’État, qui vient s’ajouter à la prime à la conversion classique. Mais le véritable jackpot se trouve dans les aides supplémentaires offertes par les collectivités locales elles-mêmes (métropoles, régions, départements).
Ces aides locales sont spécifiquement conçues pour accélérer le renouvellement du parc automobile dans les zones les plus touchées par la pollution de l’air. Leur montant peut être très significatif et, surtout, elles sont souvent cumulables avec le bonus écologique et la prime à la conversion nationale. C’est ce cumul qui peut radicalement changer la donne financière, en rendant un véhicule électrique ou Crit’Air 1 bien plus accessible.
Exemple de cumul maximal dans la métropole du Grand Paris
Un habitant de la métropole du Grand Paris remplissant les conditions de revenus peut, dans un scénario optimal, cumuler une cascade d’aides impressionnante. Pour l’achat d’un VE neuf, il peut additionner le bonus écologique (jusqu’à 4 000€), la prime à la conversion nationale (jusqu’à 5 000€), la surprime ZFE de l’État (1 000€) et l’aide locale de la métropole, qui peut atteindre 6 000€. Comme le montre une analyse des dispositifs de transition, le total des aides peut dépasser 15 000€, transformant complètement l’équation économique de l’achat.
Chaque métropole définit ses propres règles, montants et conditions. Il est donc impératif de se renseigner précisément sur les dispositifs en vigueur dans sa localité. Le tableau ci-dessous donne un aperçu de quelques aides disponibles.
| Métropole | Montant aide locale | Cumulable | Conditions |
|---|---|---|---|
| Grand Paris | Jusqu’à 6 000€ | Oui | Mise au rebut Crit’Air 3+ |
| Lyon | Jusqu’à 5 000€ | Oui | Résidents ZFE |
| Bouches-du-Rhône | 5 000€ | Oui | Sans condition revenus |
À retenir
- Le Coût Total de Possession (TCO) est roi : Le prix d’achat n’est qu’une partie de l’équation. La rentabilité se juge sur 5 ans en incluant l’énergie, l’entretien, l’assurance, les aides et surtout la décote.
- La recharge à domicile est la clé : La rentabilité d’un véhicule électrique est directement liée à votre capacité à recharger chez vous en heures creuses. La dépendance aux bornes publiques rapides annule une grande partie des économies.
- Décote et aides, les variables critiques : La valeur de revente de votre véhicule et votre capacité à maximiser le cumul des aides sont les deux facteurs ayant le plus d’impact sur le bilan financier final.
Abonnement automobile vs Achat : est-il plus rentable de louer sa voiture comme on loue Netflix ?
Face à la complexité de l’achat, de la décote et de l’entretien, un nouveau modèle de possession émerge : l’abonnement automobile. Inspiré des services de streaming comme Netflix, ce système propose une alternative radicalement différente à l’achat traditionnel ou même à la Location Longue Durée (LLD) et la Location avec Option d’Achat (LOA). L’idée est simple : vous payez un forfait mensuel tout-en-un qui inclut le véhicule, l’assurance, l’entretien, et l’assistance, le tout avec une flexibilité maximale.
La principale différence avec une LLD ou une LOA réside dans l’absence d’engagement à long terme. La plupart des abonnements sont résiliables mensuellement, après une période initiale de quelques mois. Cette flexibilité a un coût : le loyer mensuel est généralement 20 à 30% plus élevé que celui d’une LLD. Cependant, cette approche élimine totalement les « coûts cachés » et les incertitudes. Vous n’avez plus à vous soucier de la négociation de l’assurance, des factures d’entretien imprévues ou, surtout, du risque de la décote. C’est le fournisseur de l’abonnement qui assume l’entière dépréciation du véhicule.
L’abonnement est une LLD tout compris (assurance, entretien) et sans engagement, ce qui change complètement la perspective de l’analyse.
– Expert mobilité, Analyse du marché de la location automobile
Alors, est-ce rentable ? La réponse dépend entièrement de votre profil. Pour un gros rouleur avec des besoins stables sur plus de 5 ans, l’achat reste souvent la solution la plus économique. Pour quelqu’un qui veut un budget maîtrisé sans surprise sur 2 à 4 ans, la LLD est idéale. L’abonnement, lui, s’adresse à ceux qui privilégient la flexibilité absolue : expatriés, personnes en transition professionnelle, ou simplement ceux qui veulent tester un véhicule électrique sans s’engager ou qui craignent l’obsolescence technologique rapide. C’est le prix de la tranquillité d’esprit et de l’adaptabilité.
| Critère | Achat | LLD/LOA | Abonnement |
|---|---|---|---|
| Engagement | Long terme (5+ ans) | 2-4 ans fixe | Mensuel, résiliable |
| Coût mensuel | Le plus bas | Moyen | Le plus élevé (+20-30%) |
| Flexibilité | Faible | Moyenne | Maximale |
| Pour qui ? | Gros rouleurs stables | Budget maîtrisé | Besoin de flexibilité |
En conclusion, le choix entre une voiture électrique et une thermique ne se résume pas à une simple addition. C’est un véritable arbitrage financier qui exige une vision à 360 degrés. Pour appliquer cette analyse à votre situation personnelle, l’étape suivante consiste à simuler votre propre Coût Total de Possession en utilisant les leviers et les points de vigilance que nous avons détaillés.
Questions fréquentes sur le coût réel d’une voiture électrique
Quel avis d’imposition utiliser pour le calcul du RFR ?
Pour une commande passée en début d’année, il faut utiliser l’avis d’imposition de l’année N-1 (basé sur les revenus de N-2). Si votre situation a évolué et que votre RFR de l’année N (basé sur les revenus N-1) est plus avantageux, il est parfois possible de l’utiliser, mais il convient de vérifier les conditions exactes au moment de la demande.
Comment optimiser le prix d’achat pour rester sous le seuil de 47 000€ ?
La meilleure stratégie est la négociation avec votre concessionnaire. Demandez à ce que certaines options non essentielles (tapis de sol de marque, barres de toit, etc.) soient facturées séparément en tant qu' »accessoires » posés après l’immatriculation. Ainsi, seul le prix du véhicule « nu » avec ses options d’usine est pris en compte pour le calcul du bonus.
Dans quel ordre demander les différentes aides cumulables ?
La logique est de suivre un ordre précis pour ne rien oublier. Commencez par le dispositif national le plus simple, le bonus écologique, qui est souvent directement déduit par le concessionnaire. Ensuite, montez votre dossier pour la prime à la conversion (nationale + surprime ZFE). Enfin, une fois ces démarches engagées, renseignez-vous et déposez votre demande pour les aides locales (métropole, région), qui ont souvent leurs propres formulaires et délais.