Selon les données du SDES sur le parc automobile 2025, les motorisations électriques représentent désormais 2,9 % du parc français et 17 % des immatriculations neuves. Le sujet vous concerne probablement déjà.
L’essentiel sur l’assurance VE en 4 points
- La batterie (35-45 % de la valeur) nécessite une garantie spécifique
- L’assistance VE peut inclure recharge d’urgence ou remorquage vers borne
- Quatre formules existent : le critère décisif reste l’âge du véhicule
- L’indemnisation en valeur d’achat peut couvrir les 36 premiers mois
La batterie : 40 % de la valeur de votre véhicule sans couverture par défaut
Soyons clairs. Votre contrat auto classique couvre la responsabilité civile, le vol, l’incendie, les dommages collision. Mais la batterie de traction ? Dans la majorité des dossiers que je traite, elle n’apparaît nulle part dans les conditions particulières.
35-45%
Part de la batterie dans la valeur totale d’un véhicule électrique
La confusion vient souvent de la garantie constructeur. Les fabricants proposent généralement 8 ans ou 160 000 km sur la batterie. Ça rassure. Mais cette garantie couvre uniquement les défauts de fabrication et la dégradation excessive (SOH sous 70 %). Pas les dommages accidentels. Pas le vol. Pas l’incendie.
Franchement, j’ai vu des propriétaires découvrir ce vide au pire moment. Une collision arrière sur l’A6 près de Lyon. Batterie endommagée. Devis de remplacement : plus de 12 000 €. Le contrat prévoyait 800 € de franchise sur les dommages… mais aucune ligne sur la batterie haute tension. Reste à charge intégral.
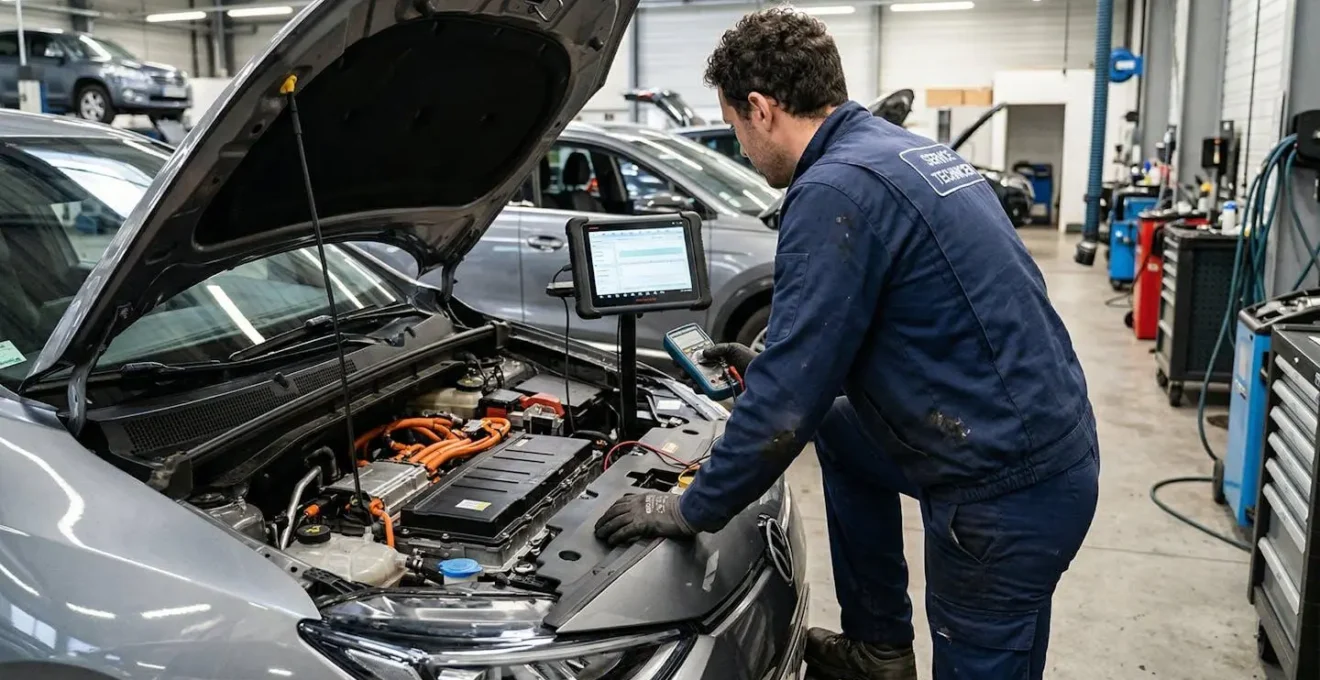
Ce qui compte vraiment pour préserver votre investissement, c’est de comprendre comment évolue la santé de la batterie après 5 ans et d’adapter votre couverture en conséquence.
Attention : la garantie constructeur et la garantie assurance couvrent des situations différentes. L’une protège contre les défauts techniques, l’autre contre les aléas de la route. Elles sont complémentaires, pas interchangeables.
Dans mon activité de conseil en assurance automobile, je constate régulièrement que des propriétaires de VE découvrent trop tard que leur contrat standard ne couvre pas spécifiquement la batterie. Ce constat est limité à mon périmètre d’intervention en région lyonnaise, mais la fréquence de cette erreur m’incite à systématiquement vérifier ce point.
5 points à vérifier dans votre contrat actuel
- La batterie de traction est-elle explicitement couverte ?
- L’assistance prévoit-elle le remorquage vers une borne ?
- La valeur de remplacement batterie est-elle précisée ?
- Le réseau de réparateurs agréés VE est-il mentionné ?
- Les exclusions liées à l’autonomie résiduelle sont-elles listées ?
Panne sèche à 180 km de chez vous : ce que couvre (vraiment) l’assistance VE
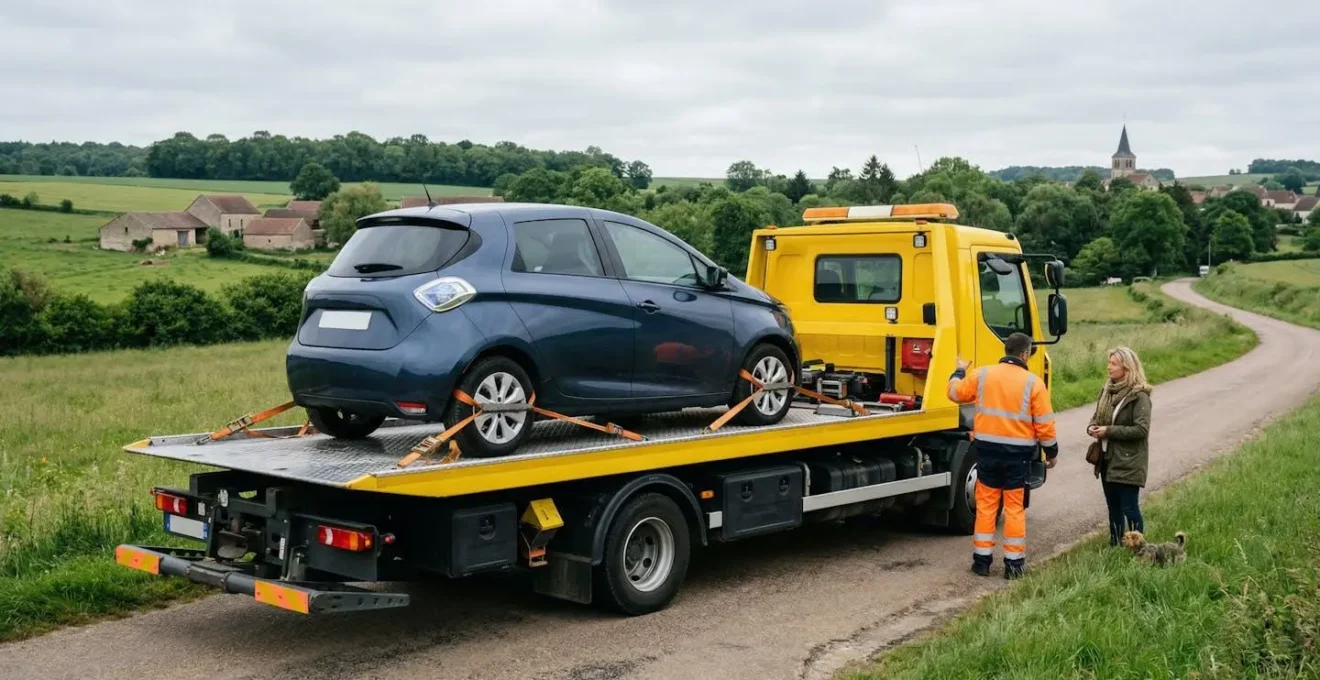
Panne sèche à 180 km : le cas de Marc
J’ai accompagné Marc l’année dernière dans la révision de son contrat. Cadre commercial de 52 ans, il venait de passer d’une berline diesel à une Tesla Model 3. Son erreur ? Garder son ancien contrat sans vérifier les options d’assistance.
Six mois plus tard, retour de week-end sur l’A7. Batterie à plat à 180 km de Lyon. Il appelle son assistance. Le dépanneur arrive… avec une dépanneuse classique. Impossible de tracter un VE par les roues sans endommager le moteur électrique. Quatre heures d’attente pour un plateau. Remorquage vers le garage le plus proche, pas vers une borne. Frais non couverts : 280 €.
L’assistance routière classique n’est pas conçue pour les VE. Un véhicule thermique en panne d’essence ? Cinq litres de carburant et c’est reparti. Un électrique à plat ? Il faut soit une recharge d’urgence mobile (rare), soit un remorquage sur plateau vers une borne ou un point de charge.
Les formules adaptées incluent généralement plusieurs options de mobilité spécifiques, conçues pour répondre aux nouveaux usages des conducteurs de véhicules électriques. La Matmut vous propose une assurance adaptée aux véhicules électriques, en mettant l’accent sur des garanties concrètes et un accompagnement fiable au quotidien.
Avec Matmut, vous bénéficiez notamment d’une assistance disponible 24h/24 et 7j/7 : en cas de panne ou de batterie déchargée, votre véhicule est pris en charge et remorqué vers la borne de recharge la plus proche. Un service essentiel pour rouler l’esprit tranquille, même en cas d’imprévu lié à l’autonomie.
Au-delà de cette assistance, la Matmut se distingue par des solutions flexibles, pensées pour s’adapter à votre profil de conducteur et à votre fréquence d’utilisation. Que vous utilisiez votre véhicule électrique au quotidien ou de manière plus ponctuelle, vous profitez d’une couverture personnalisée, conçue pour sécuriser vos déplacements tout en facilitant votre transition vers une mobilité plus durable.
Ce que doit inclure une assistance VE complète
- Remorquage sur plateau obligatoire (pas de traction par roues)
- Destination : borne de recharge, pas seulement garage agréé
- Véhicule de remplacement électrique ou hybride si disponible
- Réseau de dépanneurs formés aux spécificités VE
Sur le terrain, la réalité est la suivante : tous les dépanneurs ne sont pas équipés. Dans les dossiers que j’ai traités, les délais d’intervention pour un plateau adapté tournent autour de 2 à 3 heures en zone rurale. C’est long quand vous êtes sur le bord de la N7 un dimanche soir.
Quatre formules, un seul vrai critère de choix
Tiers, Tiers-Vol-Incendie, Tous Risques, Tous Risques Plus. Les assureurs déclinent leurs formules classiques pour les VE. Mais je ne vais pas vous mentir : le vrai critère de choix, c’est l’âge de votre véhicule combiné à votre usage quotidien.
Selon le bilan 2025 de France Assureurs sur la sinistralité auto, le coût moyen des sinistres matériels a augmenté de 5,3 % en 2025 après +6,7 % en 2024. Depuis 2020, la hausse cumulée atteint 39 %. Sur un VE dont les pièces coûtent plus cher, cette tendance pèse davantage.
Voici comment choisir selon votre situation réelle :
| Formule | Couverture batterie | Assistance VE | Indemnisation | Idéal pour |
|---|---|---|---|---|
| Tiers | Non incluse | Basique | RC uniquement | VE occasion > 8 ans, petits trajets urbains |
| Tiers-Vol-Incendie | Partielle (vol/incendie) | Basique | Valeur vénale | VE occasion 5-8 ans, usage modéré |
| Tous Risques | Incluse (collision, vol) | Complète | Valeur vénale ou expertise | VE récent 3-5 ans, usage quotidien |
| Tous Risques Plus | Incluse + remplacement neuf | Premium (recharge urgence) | Valeur d’achat 36 mois | VE neuf < 3 ans, investissement à protéger |
Mon avis tranché : sur un VE neuf ou récent (moins de 3 ans), l’option indemnisation en valeur d’achat pendant 36 mois n’est pas un luxe. C’est une protection contre la décote rapide et le coût de remplacement batterie. Sur un VE d’occasion de plus de 8 ans avec de petits trajets urbains, une formule Tiers peut suffire.
Quelle formule selon votre situation ?
- Si votre VE a moins de 3 ans et vaut plus de 30 000 € :
Tous Risques Plus avec indemnisation valeur d’achat. La batterie seule peut valoir 12 000 €.
- Si votre VE a entre 3 et 6 ans :
Tous Risques standard. La décote est absorbée, mais la batterie reste un enjeu.
- Si votre VE a plus de 6 ans et sert uniquement pour de courts trajets :
Tiers-Vol-Incendie peut suffire. Évaluez si le coût d’une formule supérieure se justifie.
Pour aller plus loin sur l’équation financière globale, consultez cette analyse sur le coût réel d’une électrique sur 5 ans.
Vos doutes sur l’assurance véhicule électrique
L’assurance d’un véhicule électrique coûte-t-elle plus cher ?
Pas systématiquement. Le coût dépend du modèle, de votre profil conducteur et des garanties choisies. Selon le BOFiP relatif à l’exonération TSCA véhicules électriques, l’exonération partielle de 75 % de la taxe sur conventions d’assurance s’appliquait pendant 24 mois pour les VE immatriculés en 2024. Cette exonération ne s’applique plus aux nouveaux contrats 2025, entraînant une hausse mécanique d’environ 20 % de la prime. Pour une comparaison détaillée, consultez cette analyse sur l’assurance électrique versus thermique.
Ma batterie en location est-elle couverte par mon assurance auto ?
Si vous louez la batterie (formule LLD ou LOA avec batterie séparée), elle appartient au constructeur ou au loueur. Votre assurance auto ne la couvre généralement pas directement. Vérifiez que le contrat de location inclut une garantie dommages batterie. En cas de sinistre, c’est cette garantie qui intervient, pas votre assurance personnelle.
Que se passe-t-il si je tombe en panne de batterie loin d’une borne ?
Avec une assistance VE adaptée, un dépanneur équipé d’un plateau remorque votre véhicule vers la borne la plus proche. Sans cette option, vous risquez un remorquage vers un garage classique, des frais supplémentaires et plusieurs heures d’attente. C’est exactement ce qui est arrivé à Marc, que j’ai mentionné plus haut.
Les véhicules hybrides rechargeables ont-ils les mêmes garanties ?
Les PHEV (hybrides rechargeables) peuvent bénéficier de garanties adaptées à leur composante électrique. La batterie est généralement plus petite (10-20 kWh contre 50-80 kWh pour un VE pur), donc le coût de remplacement est moindre. Vérifiez que votre contrat mentionne explicitement la couverture de la batterie haute tension, même sur un hybride.
Dois-je changer d’assureur en passant à l’électrique ?
Pas obligatoirement. La plupart des assureurs proposent désormais des avenants ou formules spécifiques VE. Contactez votre assureur actuel pour vérifier s’il peut adapter votre contrat. Si les garanties batterie ou l’assistance VE proposées sont insuffisantes, comparez avec d’autres offres. Le changement d’assureur reste simple grâce à la loi Hamon (résiliation à tout moment après un an).
Précisions sur les garanties et tarifs 2026 : Les tarifs et garanties mentionnés sont indicatifs et varient selon les assureurs et votre profil conducteur. Les conditions de couverture batterie diffèrent d’un contrat à l’autre : vérifiez systématiquement les exclusions. Pour une analyse adaptée à votre situation, consultez votre assureur actuel ou un courtier spécialisé automobile.
Votre prochaine étape
Votre plan d’action immédiat
- Sortez votre contrat actuel et cherchez les mots « batterie », « traction », « haute tension »
- Vérifiez les conditions de votre assistance routière (remorquage plateau, destination borne)
- Contactez votre assureur cette semaine pour demander un avenant VE si nécessaire
Si vous découvrez que votre contrat ne couvre pas explicitement la batterie, ne paniquez pas. Un simple avenant ou un changement de formule peut corriger le tir. Ce qui compte, c’est de vérifier avant le sinistre, pas après.